顯示具有 香港儲蓄 標籤的文章。 顯示所有文章

2018年8月23日 星期四

2026年將進入「超高齡社會」,臺灣還扛得住嗎?

臺灣的人口結構,正出現巨大變動
2018年統計臺灣目前2357萬人,在全球排名第55名,但是人口結構已經出現劇烈的改變,不僅老年人口首次超越幼年人口,出生人數更是首次低於死亡人數,快速奔向超高齡社會的同時,臺灣正式邁入高齡化的負成長人口命運

2017年4月10日 星期一

至少600億,2016年大陸居民赴港投保數量再創新高

大陸人在港開戶已經越來越艱難。不記名本票這種支付方式與上面一種的區別在於不限制收款人。不記名本票支付上限為6萬美元,同時開具本票也要支付一定手續費。

2017年3月17日 星期五

情人節買花,不如送她愛的保障

今天是“情人節”,各大平台網站紛紛給出了情人節送禮攻略。從香水到旅行,從口紅到家居用品,可是看來看去,總有一種短期的新鮮感,很適合熱戀中的男女。在一起相濡以沫、相扶相持的愛人,更需要的是支援、陪伴、信任,這些都不是一天的感動,而是在長久生活中各種小事的感動。如果在今天送給她一束花,不如送給她一份保單,這份愛的保障代表的是你的責任,也是承諾。

2017年2月22日 星期三

人生保險不可缺:劉德華加碼意外險,墜馬獲賠8000萬港元

自2000年開始華仔擔任飲品“道地”的代言人,雙方合作了超過十六年,過往廣告大都以親近自然為主,華仔曾與斑馬、老虎、狗等動物合作,每次都會投保超過5000萬港元的意外保險。今次因有騎馬鏡頭,所以保額提高至8000萬港元。

2016年12月21日 星期三

美國升息 與你我有何關係? 從投資至民生一次讓你秒懂

近十年,最近第二度升息;距離上次升息以睽違一年之久,美國終於再度升息,金融、外匯與商品市場又會怎麼反應?


截至目前觀察到,美元指數創新高,美元走強趨勢底定,全球金融版圖將再次挪移外,對台灣老百姓有哪些影響?要想保住資產,以下我們不可不知。

2016年10月29日 星期六

富人寵愛香港大額保單秘密---富人熱中投保

超過九成富人投保壽險
全方位理財專家 賈先生-財富商會
A先生在一次朋友聚會中聽到保險“四不”功能:
“欠債不還錢,離婚不分家,訴訟不給賠,遺產稅不用交”

2016年7月25日 星期一

國際資訊全球同步 理財何必堅持本土


拖垮台灣競爭力的主因─法規滯後
這幾天相信大家都看到鄉大多關於Uber的新聞,Uber全球範圍內拓展該公司與大陸第三方支付業務巨頭支付寶的合作關係,讓全世界目前總數達4.5億的支付寶活躍用戶在有Uber業務的68國以支付寶叫車付費。
這又讓許多人將第三方支付拿出來比較了一番,而你知道,支付寶直至去年在台灣才開始;我只能很抱歉的說「台灣慢了」!

大陸政府觀察淘寶網的「支付寶」第三方支付,所以先有商業模式,才隨著商業模式進行相關法規;也就是說,大陸相關的法規是隨著實際的市場跟著調整,以台灣目前的規模根本搶佔不到大陸商機,台灣在法規上的限制已經註定要敗給大陸,但台灣卻喜歡跟人家不一樣,一定要先有法規,再給業者遵守。
台灣現在要玩的第三方支付和大陸的已經在玩的「支付寶」事實上已經差到十萬八千里,金融的核心是跨時間、跨空間的價值交換,所有涉及到價值或者收入在不同時間、不同空間之間進行配置的交易都是金融交易
台灣許多制定法規的人也不是相關領域的專家,所以這種情況下訂製出來的規定無法實際解決市場需求,大陸的相關法規從2006年開始至今已經非常的完善了,而台灣才正準備要開始,時間進程上也已經落後人家整整將近10年的時間,網路一天,人間十年,其實台灣落後很多了。
台灣政府如果只會拘泥成法,消極的執行目前的行政,其實這不僅是送斷台灣的競爭力,有可能連自家市場也越來越不保,這也就是為什麼現在越來越多資金往外流。

台灣有錢人都把錢搬到海外,你還在等甚麼
金融業者指出,對照金融帳近幾季連續流出,台灣資金積極轉向海外的趨勢越發明顯,主因就是台灣資金多,但企業在台灣欠缺好的投資標的,使得在台灣投資意願降低,造成台灣錢持續流向海外

金融帳主要包括直接投資、證券投資、其他投資等,2015年第4季其他投資淨流出46.8億美元,成為金融帳淨流出突破200億美元大關的重要推手;央行官員說,主因銀行預期美國升息及美元升值,償還國外同業及聯行的短期借款。

金融帳流出額的大量增加,除了對台灣經濟帶來的考驗之外,也凸顯了國內資本市場的萎縮。對於企業本身而言,寧可選擇在國內減資,轉往香港上市籌資;對於個人而言,因為新台幣的弱勢及偏低利率,且境外基金有較佳的獲利率,使得民間財富只好競相購買外幣或是投資境外股票、基金或儲蓄。

國人之所以大量外移資金,主要原因有三:
一、現行稅法之境外所得免稅;第二、國內證券市場報酬不佳;第三國內外利差逐漸擴大。
由於可見,對於中上階級的富人而言,對於資金的海外移轉性自然來的比一般普羅大眾高,且國內的投資環境不佳,難以吸引國人投資,因此台灣錢拼命往外流!
這十年來台灣資金已外流超過15兆,而近期的「反避稅條款」使得台灣銀行捏把冷汗,因上路後,台商是必會將資金調度中心撤出台灣,造成台灣管理上大幅縮減,肥水將落外人田,流入境外的外商銀行。

海外投資最佳首選---香港
香港人口約為700多萬人,香港做為亞太金融中心的地位卻愈來愈無可取代,一位在香港金融圈工作超過十三年的台灣金融業菁英,見證了香港這些年的變化,香港能,台灣為何不能?

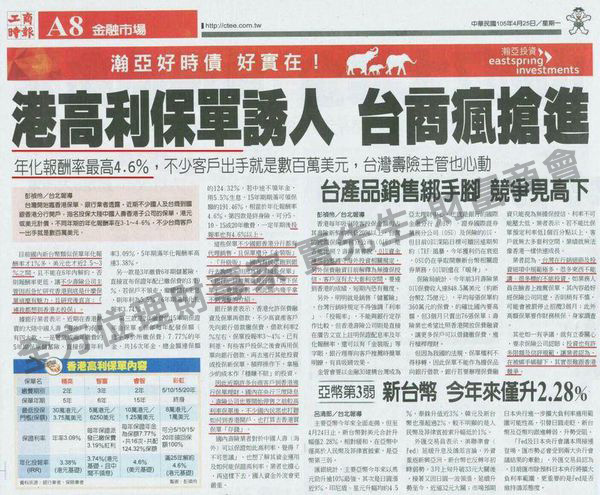
香港儲蓄近年火熱,保誠-雋陞從2010年推出至今廣受市場好評,吸引不少兩岸三地客戶前往香港投保,為的就是購買這個產品,直到AIA近期推出了與雋陞相似的產品「充裕未來」,整體架構上充裕未來的與雋陞相似,預期回報都略高雋陞一些,在過去高利率分紅險的市場由保誠一家獨大情況下,現在多了一個選擇。
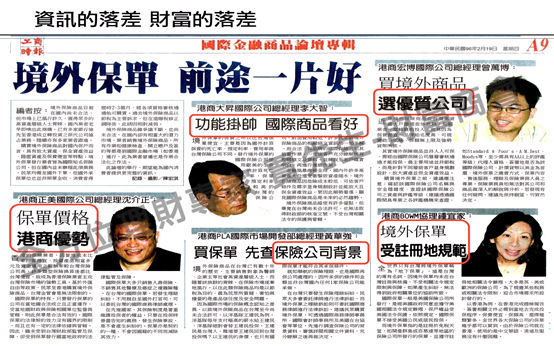
全世界只有台灣將境外保單稱為「地下保單」,這是台灣的專有名詞,因沒有在台灣註冊與核備,不受相關法令規定限制與保障,如果產生糾紛,無法得到台灣政府相關單位協助。
香港為例,在香港簽屬相關文件需要到當地完成投保程序;香港保費不僅比台灣便宜,保額也較高,可選擇的總類繁多,全世界各大保險公司的保單都可買到。
目前台灣現在像是賈先生這樣的獨立財務顧問越來越多,幫客戶找尋好安全性、投資報酬高的規劃投資組合,投資首要注意的是安全性,其次才是考慮風險、獲利、變現等等,合法地找尋海外投資,才可以讓投資者更安心。

想加入國際儲蓄的行列,新一代的高利率儲蓄王,您還在等什麼?

2016年6月6日 星期一

大笨蛋才花五倍的錢買保單

如果今天你想買賓士,你會在台灣買還是德國買?
如果今天你想買鑽石,你會在台灣買還是南非買?
如果今天你想買名牌,你會在台灣買還是法國買?

2016年5月22日 星期日

跟著巴菲特儲蓄,讓你理財0障礙

負利率來臨,怎麼辦??
近來非常流行的「負利率」這個詞,如果平常都有在關注財經新聞,那你肯定聽過,什麼是負利率呢?簡單來說,就是央行透過將基準利率壓到負值,來逼使銀行盡量多放錢到市場去刺激經濟,是很多已開發國家包括歐洲的丹麥、瑞士和日本,為了抵抗疲軟經濟與通貨緊縮在施行的激進貨幣政策。
負利率=銀行利率-通貨膨脹率(CPI指數)

舉例來說,如果我國的銀行一年定期利率是3%,而通貨膨脹率是3.3%,負利率也就是實際收益率,是-0.3%,所以假設小賈有100,000元,那麼一年以後,小賈的資產不但沒有增值,反而縮水了300元!

在人人都想跑贏通膨的時代下,『儲蓄』的概念逐漸讓人忽視,許多人滿腔熱情地將積蓄『投資』在高報酬投資標的,例如:股票、基金、權證、選擇權、房地產、…、等,但後來發現高報酬背面就是高風險,不但沒贏了通膨還虧了自己的本金。

其實,儲蓄是所有投資理財的基礎,建立一個良好的儲蓄習慣與分散風險都是很重要的,在時下的負利率時代,單純的儲蓄反而因為安全性高而吸引了許多民眾願意將資產投入。

投資理財選擇性增加,理財商品-保單成為民眾首選
經濟不景氣,負利率入侵投資市場的時代已經降臨,房地產怕跌、股票怕崩盤,你的錢該往哪去才不會賠?

複利滾存的兩大要點:時間與本金。「活到老、領到老」、「活得越久,領得越多」,這有些類似年金的概念,乍看之下很好,但考慮通貨膨脹的因素,領回的錢也會越來越薄。所以如果一定要領出來花,賈先生會建議你5/10年領一次都比每年領好。

近年,保險業者看好美元走強趨勢推出美元保單。目前台幣保單的利率都很低,大約落在2.3%到2.5%左右,但美元保單的預定利率有2.8%到3.6%,所以台灣保險業不僅賣得很開心,買到的人也覺得划算。純粹以數字而言,目前市面上美元保單的利率,平均值是高於定存無誤。以儲蓄險而言,預定利率約在2.5%到3%之間;月配息保單約2.5%左右;投資型保單則視操作績效而異,平均約3%到4%,但受到景氣的影響,基金操作績效上上下下,報酬率不穩健。

國際保單、台灣保單差多少?
儲蓄型保單一直是兩岸三地客戶最愛的險種之一,近年來『國際保單』的火紅程度已逐漸追上海外房地產,更超越投資台灣標的,儲蓄分紅保單對於沒時間看盤與理財的人,穩定性投資才是您長期投資最好的工具。
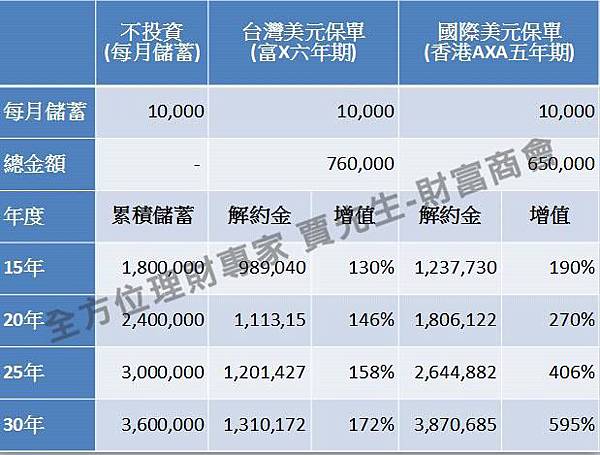
當大家對於儲蓄觀念抬頭,開始有了對未來負責的概念,想靠著儲蓄來做退休金的民眾也增加,假設一個月月存一萬,儲蓄上的差別讓我們來看看:(以下金額折合台幣,美元均以32.5匯率計算)
(以上資料僅供參考,金額請以實際為主)

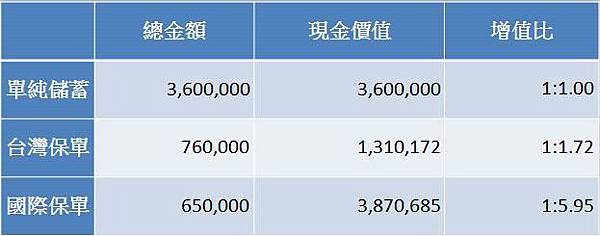
再讓我們快速的做規劃30年的比較:
(以上金額皆以台幣計算,以上資料僅供參考,金額請以實際為主)

直接對比30年後的比較是不是讓你更清楚,國際保單>台灣保單>單純儲蓄
如果不做任何規劃,每個月僅以存一萬的方式,得連續存30年才能夠存到360萬元(而且存的是台幣,還沒有將未來三十年的通膨考慮進去),但如果靠美金儲蓄方式,不僅賺到匯差,畢竟美金是全世界通用軸心貨幣。

那現在問題就來了,很多人在對於國際保單的選擇上也有疑慮,要買哪一張好?
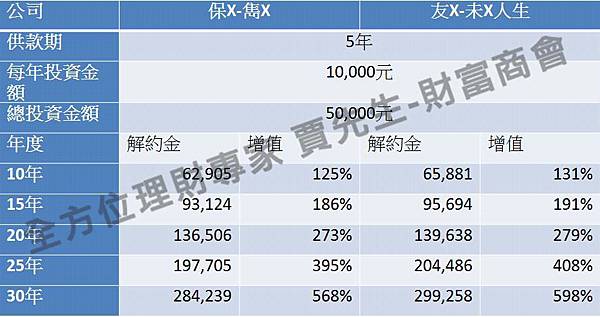
賈先生直接拿出香港最紅的兩張來做比較(以下金額皆為美金)

(以上資料僅供參考,金額請以實際為主)
上表可以看到,假設30歲開始花了5年,年存1萬美金,共繳交5萬美金後,預計60歲退休時,已經增漲快6倍,在不能保證資產在通貨膨脹的狀況下穩定增漲的話,香港的分紅保單讓你可以天天睡的安穩,不必擔心金融海嘯、房市泡沫化等慘況!

國際保單選哪一張好?
投資香港儲蓄型保單,讓你成為另類的投資房產、輕鬆簡單的提取讓你靈活運用資金,也可以是一份豐厚的退休金。

而香港目前最火紅的高利率儲蓄王-友邦人壽,目前累積「自由盈餘」高達83億美元,顯示出AIA的「償付能力充足率」高,而AIA償付能力充足率超過400%。最重要的作用乃當投資市場有較大的波動或出現股災時,能夠「付能力充足率」證明AIA比其他公司有較高能力應付此類惡劣狀況,對客戶的保障亦會較大。

友邦人壽充裕未來計畫
高預期長線回報:保證現金價值+非保證復歸紅利現金價值+非保證額外花紅現金價值
無須健康審查:免健康審查的最高累積保費總和可達4,000,000美元。程序簡單,輕鬆投保
保費繳付期:5年保費繳付期-15日至75歲;10年保費繳付期-15日至70
人壽保險:(1)保證現金價值+非保證復歸紅利面值+非保證額外花紅面  (2)以付基本保費總和105%
意外保障:首年12個月意外身故保障,額外提供以較基本保費總和
大額折扣:適用於計算保費。Ex.年繳保費USD150,00097
劃一保費率:每個保費繳付期只有一個保費率
最低基本保費:最低基本面值/保額20,000美元;最低每年保費2,000美元/1400美元(5/10年繳付期)
附加契約:免付保費附加契約系列(WP.PB.WPCI Pro and PBCI Pro)
保單日期:不可以更改

當一間公司大到不會倒的情況下,投資更可以讓人安心,在現在充滿負利率的時代下,一間好的公司、安全性夠高的公司、可以提供穩定獲利的公司,才會是我們在投資的最佳首選。


香港保險有很多短期儲蓄產品值得你研究與探討, 如果想知道為何台灣保單績效那麼差,就私訊我吧!我會告訴你,台灣金融不能說的秘密!
新一代的高利率儲蓄王,您還在等什麼?想加入國際保單儲蓄,請在留言處請註明姓名、line ID/電話